税理士事務所で Claude Code を使うなら、条文・通達・質疑応答事例・裁決事例を調べ、出典つきの調査メモにまとめる「調べもの係」として任せ、顧問先への回答は税理士が中身を確かめてから出す形が現実的だ。顧問先の相談に応じる税務相談は税理士法第2条が定める税理士業務で、第52条は税理士・税理士法人でない者が税理士業務を行うことを禁じている(e-Gov法令検索「税理士法」)。
この記事では、税理士法の条文(e-Gov法令検索)と、国税庁・国税不服審判所の公表資料のページを確かめ、Claude Code のデータの扱いと権限の設定を公式ドキュメントで確かめたうえで、調べものを Claude Code で回す手順を想定事例として組み立てた(確認日:2026年10月11日)。手順は5つに分けた。実在の事務所の事例ではなく、時間短縮などの効果の数値も示さない。
この記事の要点
- 任せる範囲:論点の整理、出典の候補集め、調査メモの下書き、回答の下書き。
- 任せない範囲:結論の判断、顧問先への回答、申告書への反映。
- 先に決めること:契約形態と学習の扱い、顧問先の情報の扱い、調べる先の範囲。
- よりどころ:税理士法第2条(税理士業務)、第38条(秘密を守る義務)、第41条(帳簿作成の義務)、第52条(税理士業務の制限)(e-Gov)。
- 調べる先:国税庁の法令解釈通達・質疑応答事例・タックスアンサー、国税不服審判所の公表裁決事例。
- 対象読者:税理士事務所の税理士・職員で、調べものに Claude Code を試したい人。
税理士事務所でClaude Codeに任せる範囲
Claude Code は、フォルダの中のファイルを読み、Web のページを取得し、表やメモをファイルとして書き出せる。税理士の調べものは、条文、通達、質疑応答事例、裁決事例を行き来して根拠をそろえる作業で、この性質と相性がよい。ただし、どこまで任せるかを先に線引きしておかないと、確かめる手間がかえって増える。
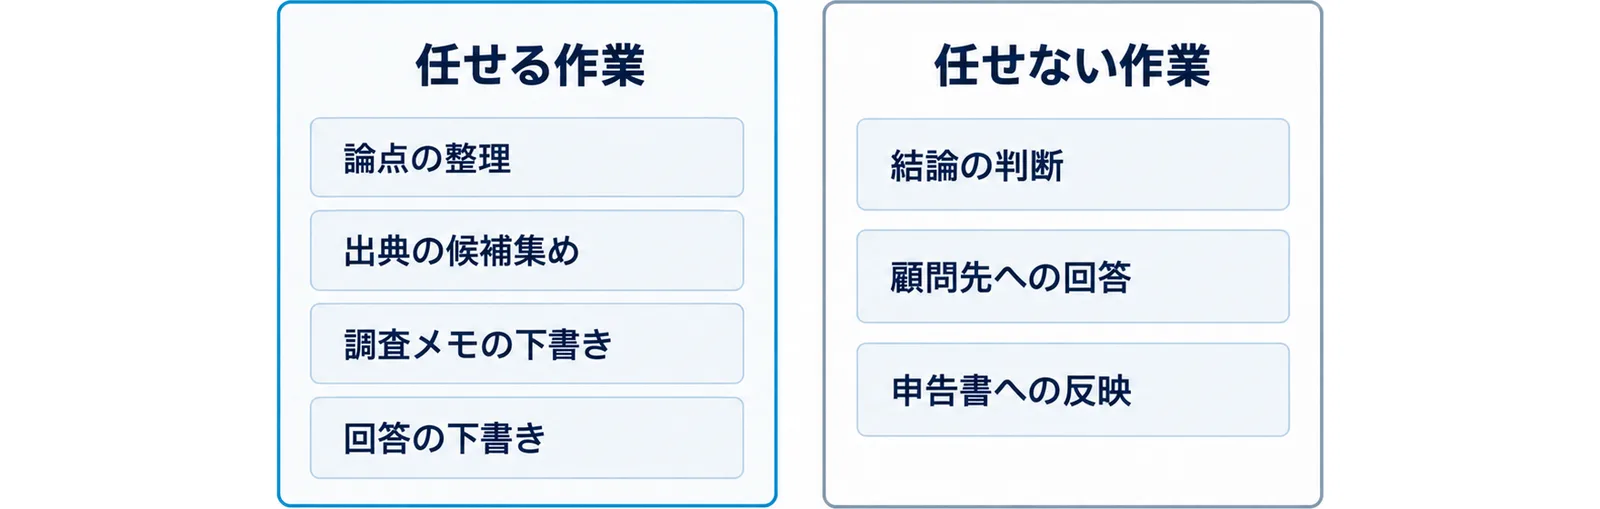
任せる作業
- 論点の整理:顧問先の質問を、税目、事実関係、論点に分ける。
- 出典の候補集め:条文、通達、質疑応答事例、裁決事例の候補を、URL つきで並べる。
- 調査メモの下書き:論点ごとに、根拠と出典を表にする。
- 回答の下書き:税理士が決めた結論に沿って、顧問先への説明文を書く。
任せない作業
- 結論の判断:事実関係を確かめ、条文や通達を当てはめる判断。
- 顧問先への回答:税務相談として顧問先に答えること。
- 申告書への反映:申告書や届出書の作成と提出。
税務相談は、申告書等の作成などに関し、租税の課税標準等の計算について相談に応ずることと定められている(税理士法第2条第1項第3号)。AI の出力は所内の調査の材料にとどめ、顧問先に出すのは税理士が確かめてからにする(e-Gov法令検索「税理士法」)。
作業の分担表(想定)
以下は構成例の分担で、事務所の規模や体制に合わせて変える。
| 作業 | Claude Code | 人 |
|---|---|---|
| 質問の受付 | なし | 事務の担当者が質問を記録し、顧問先の名前を外す |
| 論点の整理 | 税目と論点の案を出す | 税理士が論点を決める |
| 出典の候補集め | 条文・通達・事例の候補と URL を並べる | 職員が原文を開いて確かめる |
| 調査メモ | 論点ごとの表を下書きする | 税理士が足りない根拠を指示する |
| 回答 | 決めた結論に沿って下書きする | 税理士が仕上げ、顧問先に答える |
| 記録 | 調査メモを保存する | 税理士が帳簿に記載する |
始める前に決める3つのこと|守秘義務と記録
調べものを始める前に決めておくことは、契約形態と学習の扱い、顧問先の情報の扱い、調べる先の範囲だ。
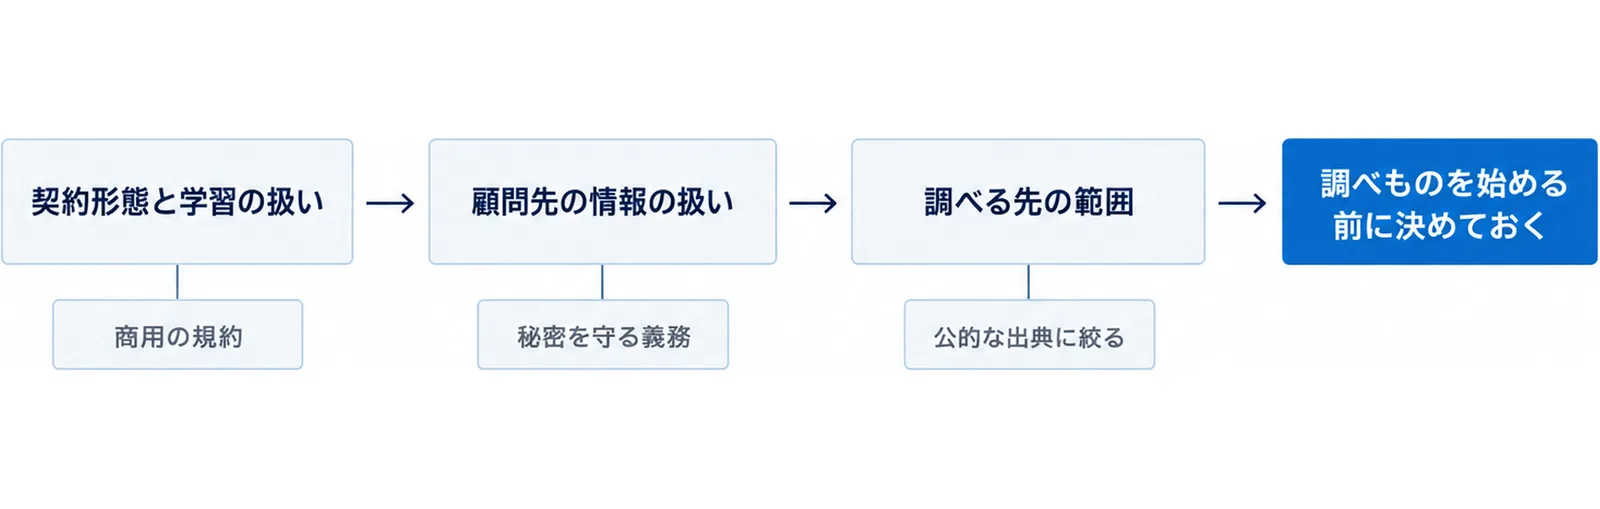
契約形態と学習の扱いを確かめる
Claude Code に送ったコードやプロンプトが学習に使われるかは、契約で変わる。Team・Enterprise・API など商用の規約で契約していれば、顧客がデータの提供を選んだ場合を除き、Anthropic は生成モデルの学習に使わない。Free・Pro・Max の個人向けプランは、学習に使うかどうかを利用者が選ぶ設定になっている(Claude Code 公式ドキュメント「Data usage」)。
保存の期間も確かめておく。商用の規約の標準は30日。個人向けプランは、学習への利用を許可していれば5年、許可していなければ30日だ。手元のパソコンにも、再開のために会話の記録が ~/.claude/projects/ の下に平文で残る。既定の保存期間は30日で、cleanupPeriodDays で変えられる(公式「Data usage」)。
顧問先の情報の扱いを決める
税理士法第38条は、税理士に秘密を守る義務を課している。「税理士は、正当な理由がなくて、税理士業務に関して知り得た秘密を他に洩らし、又は窃用してはならない。税理士でなくなつた後においても、また同様とする」(e-Gov法令検索「税理士法」)。
調べものに要るのは、取引の形と事実関係で、顧問先の名前や口座番号ではない。質問は事務の担当者が受け付けた時点で、顧問先の名前、個人名、番号を外した形に書き直してから、調べもの用のフォルダに入れる。顧問先の資料を置いたフォルダは、Claude Code から読めないようにしておく。
- 読ませないフォルダには
Readの拒否ルールを書く。Readの拒否は、同じパスへの Edit と Write も止める(公式「Configure permissions」)。 permissions.blockReadsOutsideWorkingDirectoriesをtrueにすると、作業フォルダの外のファイルを Read・Grep・Glob などで読もうとした時に断るようになる。v2.1.257 以降で使える(公式「Settings reference」)。
秘密情報の扱いはシークレット管理の7原則、作業フォルダの外を読ませない設定は外部読取制御の設定手順でも詳しく扱っている。
調べる先の範囲を公的な出典に絞る
調べる先は、公的な出典に絞る。Claude Code の権限ルールでは、WebFetch(domain:www.nta.go.jp) のように、Web のページを取得してよいドメインを書ける(公式「Configure permissions」)。以下は構成例の .claude/settings.json だ。
{
  "permissions": {
    "allow": [
      "WebFetch(domain:www.nta.go.jp)",
      "WebFetch(domain:www.kfs.go.jp)",
      "WebFetch(domain:laws.e-gov.go.jp)"
    ],
    "deny": [
      "Read(./clients/**)"
    ],
    "blockReadsOutsideWorkingDirectories": true
  }
}
Manualモードでは、ファイルの編集、シェルのコマンド、ネットワークに出る操作の多くで、Claude Code は実行の前に確認を求める(公式「Permission modes」)。許可の一覧に載せていない解説記事やまとめサイトを開こうとした時は確認が出るので、そこで止められる。
調べものフォルダの構成(想定)
質問ごとにフォルダを作り、同じ形で中身をそろえる。以下は構成例だ。
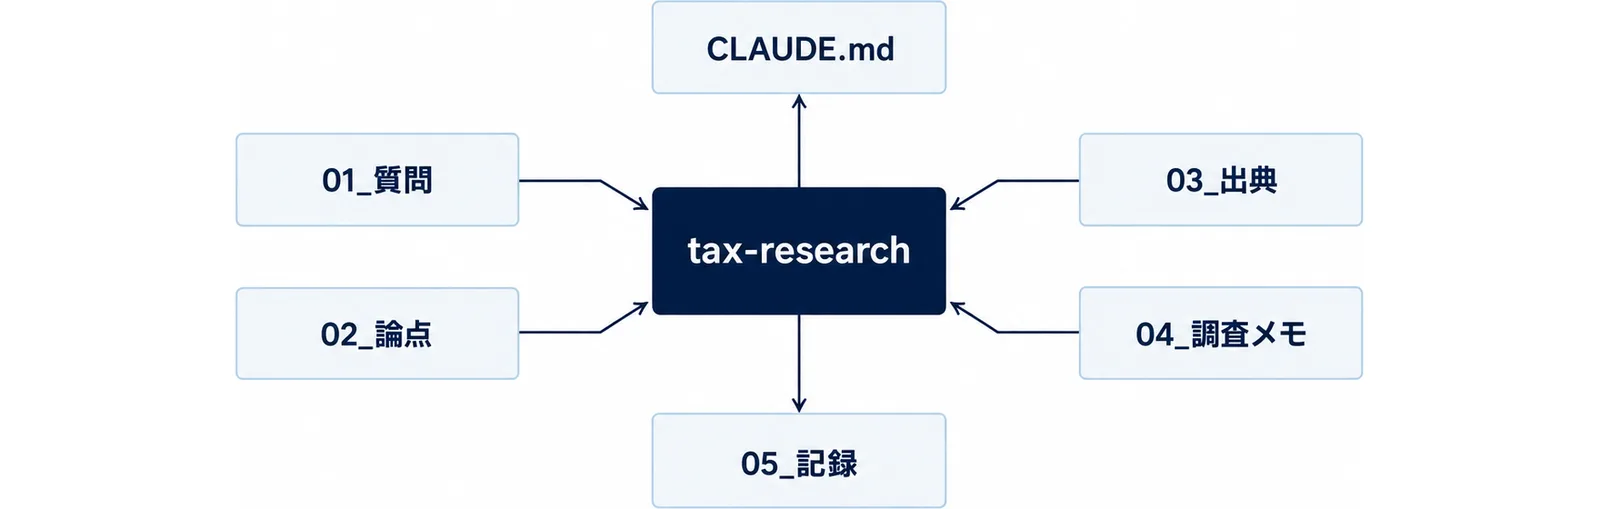
tax-research/
├── CLAUDE.md
├── 01_質問/
├── 02_論点/
├── 03_出典/
├── 04_調査メモ/
└── 05_記録/
01_質問 には名前を外した質問文、03_出典 には取得したページや人が保存した PDF、04_調査メモ には論点ごとの表、05_記録 には税理士が決めた結論と回答の控えを置く。
CLAUDE.mdに書く約束(構成例)
CLAUDE.md は、セッションの始めに毎回読み込まれる。ただし、Claude は中身を文脈として扱うもので、強制される設定ではない。Claude の判断にかかわらず止めたい操作は、PreToolUse フックで止めるよう公式ドキュメントは案内している(公式「How Claude remembers your project」)。読ませないフォルダは、上の Read の拒否ルールで止める。
# 調べものの約束
- 出典は、法令(e-Gov)、国税庁、国税不服審判所のページに限る。
- 出典ごとに、出典のURLと確認した日を書く。
- 原文で確かめられなかった根拠は「未確認」と書き、推測で埋めない。
- 結論は書かない。結論は税理士が決める。
- 顧問先の名前や番号が入った文を見つけたら、作業を止めて知らせる。
CLAUDE.md の書き方はCLAUDE.md 設計・運用ガイドにまとめた。
手順1|質問を論点に分ける
最初に、顧問先の質問を論点に分ける。顧問先の質問、事実関係、論点の順に書き出し、税目と、事実関係によって答えが分かれる点を並べる。事実関係に足りない事実があれば、調べものに進む前に、顧問先に聞き直す。最後に、税理士が確かめて論点を決める。
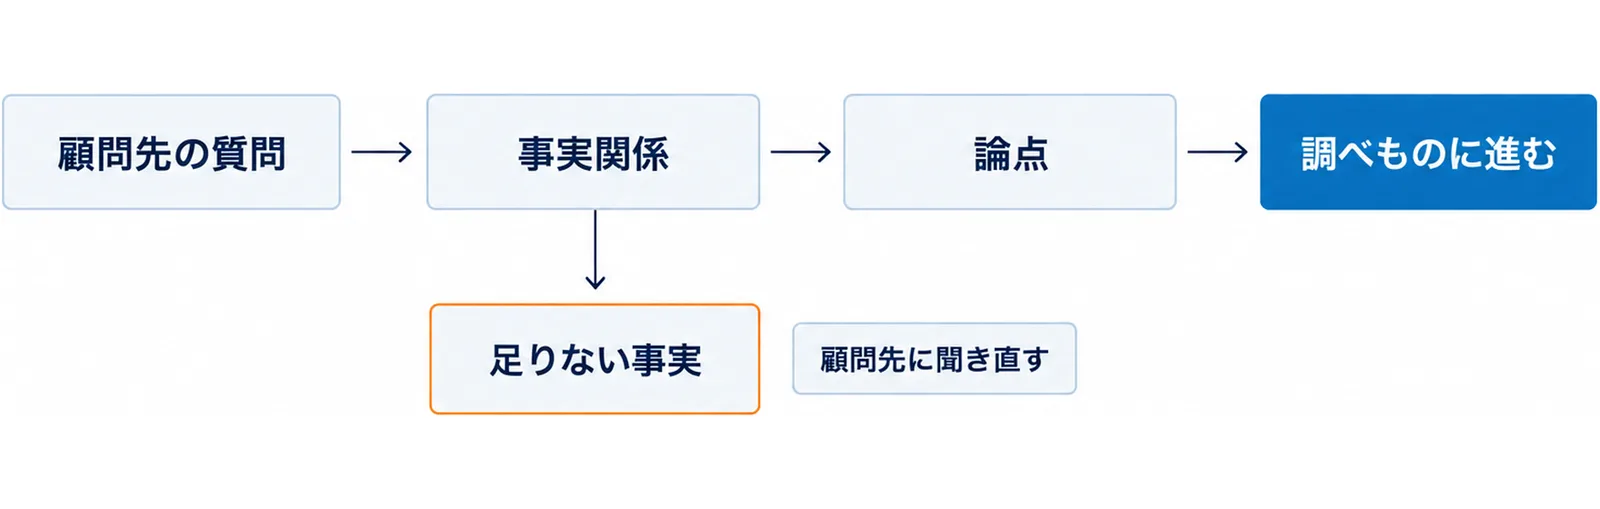
01_質問/q001.md を読んで、次の3つを 02_論点/q001.md に書いて。
1. 税目と、関係しそうな法律の候補
2. 事実関係を箇条書きにし、答えが分かれそうな点に印を付ける
3. 足りない事実の一覧(顧問先に聞き直す項目)
結論や答えは書かないこと。
手順2|条文と通達を当たる
論点が決まったら、法律の条文と、国税庁の法令解釈通達を当たる。条文は e-Gov 法令検索で、通達は国税庁の「法令解釈通達」のページで探す(国税庁「法令解釈通達」)。
通達のページには、たとえば所得税の基本通達に「令和8年6月30日付通達まで掲載」のように、掲載の範囲が書かれている(国税庁「法令解釈通達」・2026年10月11日確認)。調査メモには、どの時点の掲載を見たかが分かるように、出典のURLと確認した日を残す。
02_論点/q001.md の論点ごとに、関係する条文と通達の候補を探して。
- e-Gov 法令検索と国税庁の法令解釈通達のページだけを使う
- 候補ごとに、条・項・号、通達の番号、出典のURL、確認した日を書く
- 原文の該当箇所を引用し、要約だけで済ませない
結果は 04_調査メモ/q001.md の表に追記して。
手順3|質疑応答事例とタックスアンサーを当たる
次に、国税庁の質疑応答事例とタックスアンサーを当たる。質疑応答事例は、国税当局が納税者からの照会に回答した事例のうち、ほかの納税者の参考になるものを載せたページだ(国税庁「質疑応答事例」)。
同じページは、載せているのは照会事項と回答の要旨だけで、個々の取引の課税関係は事実関係などによって回答と異なることがある、と注意している。調査メモには、事例の事実関係と、今回の質問の事実関係の違いを書く列を作る。タックスアンサーは「よくある税の質問」として国税庁が出している解説で(国税庁「タックスアンサー(よくある税の質問)」)、論点の入口を探すのに使う。
手順4|裁決事例で争点を確かめる
争いになりやすい論点は、国税不服審判所の公表裁決事例で、どこが争点になったかを確かめる。審判所は先例となるような裁決を公表していて、ホームページでは、平成4年以降平成21年までに発行した裁決事例集の全文と、平成22年1月から令和8年3月までの裁決事例の全文を紹介している。平成8年7月1日から令和8年3月31日の間に出された裁決は、裁決要旨や争点の項目で検索できる(国税不服審判所「公表裁決事例集」)。
裁決事例は、事実関係と争点と判断がそろっている。Claude Code には、全文から「争点」「事実関係」「判断」を分けて抜き出させ、今回の質問の事実関係と比べる表を作らせる。裁判所の判例まで当たる時の組み立て方は、判例リサーチの論点分解が参考になる。
03_出典/ に置いた裁決事例の全文を読んで、次を 04_調査メモ/q001.md に追記して。
- 争点、事実関係、判断を分けて引用する
- 今回の質問の事実関係と同じ点・違う点を表にする
- 全文を確かめられなかった事例は「未確認」とする
手順5|調査メモと回答の下書きを作る
最後に、集めた条文、通達、質疑応答事例、裁決事例を、論点ごとの調査メモにまとめる。表の列を、論点、根拠、出典のURL、確認した日、事実関係の違い、未確認にしておくと、税理士が足りない根拠を見つけやすい。
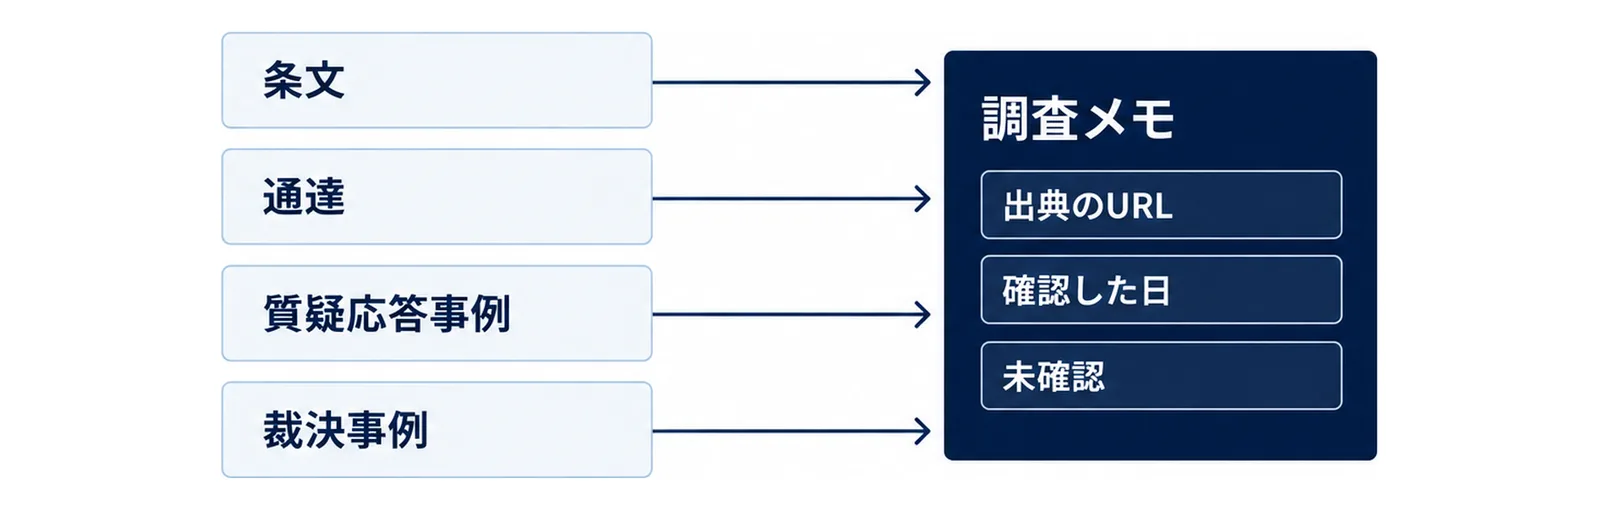
結論が決まってから回答の下書きをさせる
税理士が調査メモを読み、結論を決めてから、Claude Code に回答の下書きをさせる。結論が決まる前に回答文を書かせると、もっともらしい文章が先にでき、根拠の確認が後回しになる。
記録は税理士が帳簿に残す
税理士法第41条は、税理士業務について帳簿を作り、委嘱者別に、かつ一件ごとに、税務代理、税務書類の作成または税務相談の内容とそのてん末を書くよう定めている。帳簿は閉鎖後5年間保存し、電磁的記録で作ることもできる(e-Gov法令検索「税理士法」)。調査メモは帳簿を書く時の材料にし、帳簿そのものは税理士が作る。
想定シナリオ|少人数の事務所で顧問先の質問に答える
以下は構成例で、実在の事務所や個人の事例ではない。顧問先から、ある経費の税務上の扱いについて質問が届いた場面を想定する。
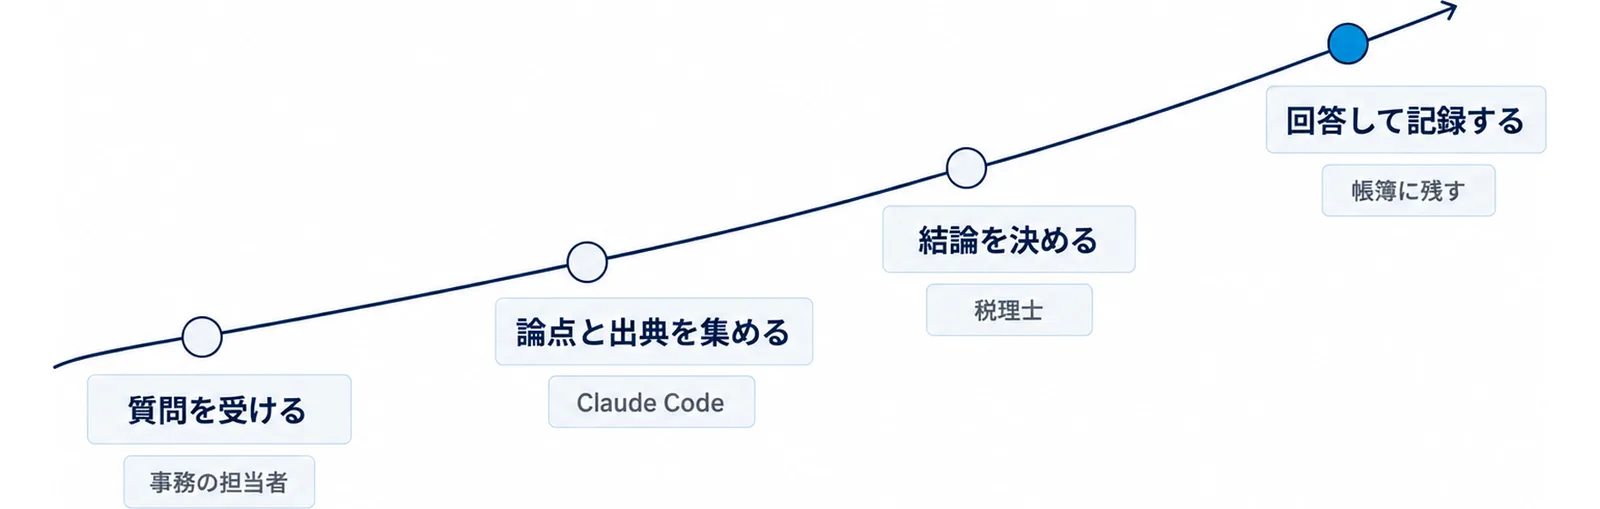
手順1|質問を受ける
事務の担当者が質問を受け、顧問先の名前と番号を外して 01_質問 に保存する。事実関係が足りなければ、この段階で顧問先に聞き直す。
手順2|論点と出典を集める
職員が Claude Code に論点の案と出典の候補を集めさせ、条文と通達の原文を開いて確かめる。確かめられなかった根拠には「未確認」を残す。
手順3|結論を決める
税理士が調査メモを読み、事実関係を当てはめて結論を決める。根拠が足りなければ、追加で調べる論点を職員に返す。
手順4|回答して記録する
税理士が決めた結論に沿って Claude Code が回答の下書きを書き、税理士が仕上げて顧問先に答える。相談の内容とてん末は、税理士が帳簿に残す。
よくある失敗と対策
通達の掲載の範囲を確かめない
古い保存ファイルや、まとめサイトに写された通達を根拠にすると、改正を見落とす。国税庁のページで掲載の範囲を確かめ、確認した日をメモに残す。
質疑応答事例をそのまま当てはめる
質疑応答事例は回答の要旨で、事実関係が違えば答えも変わりうる(国税庁「質疑応答事例」)。調査メモに事実関係の違いの列を作り、違いがある時は税理士が判断する。
顧問先の名前を入れたまま調べさせる
調べものに顧問先の名前は要らない。受け付けた時点で名前と番号を外し、顧問先の資料のフォルダは Read の拒否ルールで読ませない。
AIの要約だけで回答する
要約だけでは、どの条・項・号に基づくのかが抜け落ちる。原文の引用と出典のURLがない根拠は、回答に使わない。
よくある質問
税理士がClaude Codeを業務に使ってもよいですか?
使う前に、守秘義務と業務の範囲を確かめる。税理士法第38条は業務で知った秘密を漏らすことを禁じ、第52条は税理士・税理士法人でない者が税理士業務を行うことを禁じている(e-Gov法令検索「税理士法」)。AI の出力は所内の調査の材料にとどめ、顧問先への回答は税理士が確かめて出す。所属する税理士会から指針や研修の案内が出ていないかも確かめておきたい。
税理士の仕事はAIでなくなりますか?
この記事では予測はしない。税理士法第2条は、税務代理、税務書類の作成、税務相談を税理士業務と定め、第52条は税理士・税理士法人でない者がこれを行うことを禁じている(e-Gov法令検索「税理士法」)。Claude Code に任せられるのは、その前段の調べものや下書きだ。
顧問先の情報を入力しても大丈夫ですか?
契約と設定によって変わる。Team・Enterprise・API など商用の規約の契約なら、送ったコードやプロンプトを生成モデルの学習に使わない(公式「Data usage」)。それでも、調べものに顧問先の名前や番号は要らないので、外してから入れる。
チャット型のAIではなくClaude Codeを使う理由は?
質問、出典、調査メモをフォルダのファイルとして扱えるからだ。取得したページを保存し、論点ごとの表を書き足し、次の質問でも同じ形で進められる。調べる先のドメインや読ませないフォルダを、設定ファイルで決めておける点も、守秘義務のある仕事に合う。
記帳や申告書の作成にも使えますか?
使える。記帳と仕訳は会計事務所の記帳・仕訳の実装5手順、申告書と顧問先へのレポートは税理士・会計事務所のClaude Code活用、事務所全体の使いどころは会計事務所・税理士法人でのClaude Code活用ガイドにまとめた。
あわせて読みたい
運営元 Uravation よりこの事例を自社の業務で試す場合のテーマ選定・評価・本番移行の確認項目を、無料のチェックリストにまとめています。 Claude Code業務自動化PoCチェックリストを受け取る(無料)
参考・出典
- e-Gov法令検索「税理士法」(昭和二十六年法律第二百三十七号)(2026年10月11日参照・第2条 税理士の業務、第38条 秘密を守る義務、第41条 帳簿作成の義務、第52条 税理士業務の制限)
- 国税庁「法令解釈通達」(2026年10月11日参照・通達の一覧と掲載の範囲)
- 国税庁「質疑応答事例」(2026年10月11日参照・掲載の趣旨と注意書き)
- 国税庁「タックスアンサー(よくある税の質問)」(2026年10月11日参照)
- 国税不服審判所「公表裁決事例集」(2026年10月11日参照・公表裁決事例の範囲、裁決要旨の検索)
- Data usage(Claude Code 公式ドキュメント)(2026年10月11日参照・学習への利用、保存期間、手元の記録)
- Configure permissions(Claude Code 公式ドキュメント)(2026年10月11日参照・WebFetch のドメインのルール、Read の拒否ルール)
- Settings reference(Claude Code 公式ドキュメント)(2026年10月11日参照・permissions.blockReadsOutsideWorkingDirectories)
- Permission modes(Claude Code 公式ドキュメント)(2026年10月11日参照・Manual モードの確認)
- How Claude remembers your project(Claude Code 公式ドキュメント)(2026年10月11日参照・CLAUDE.md の読み込みと扱い)